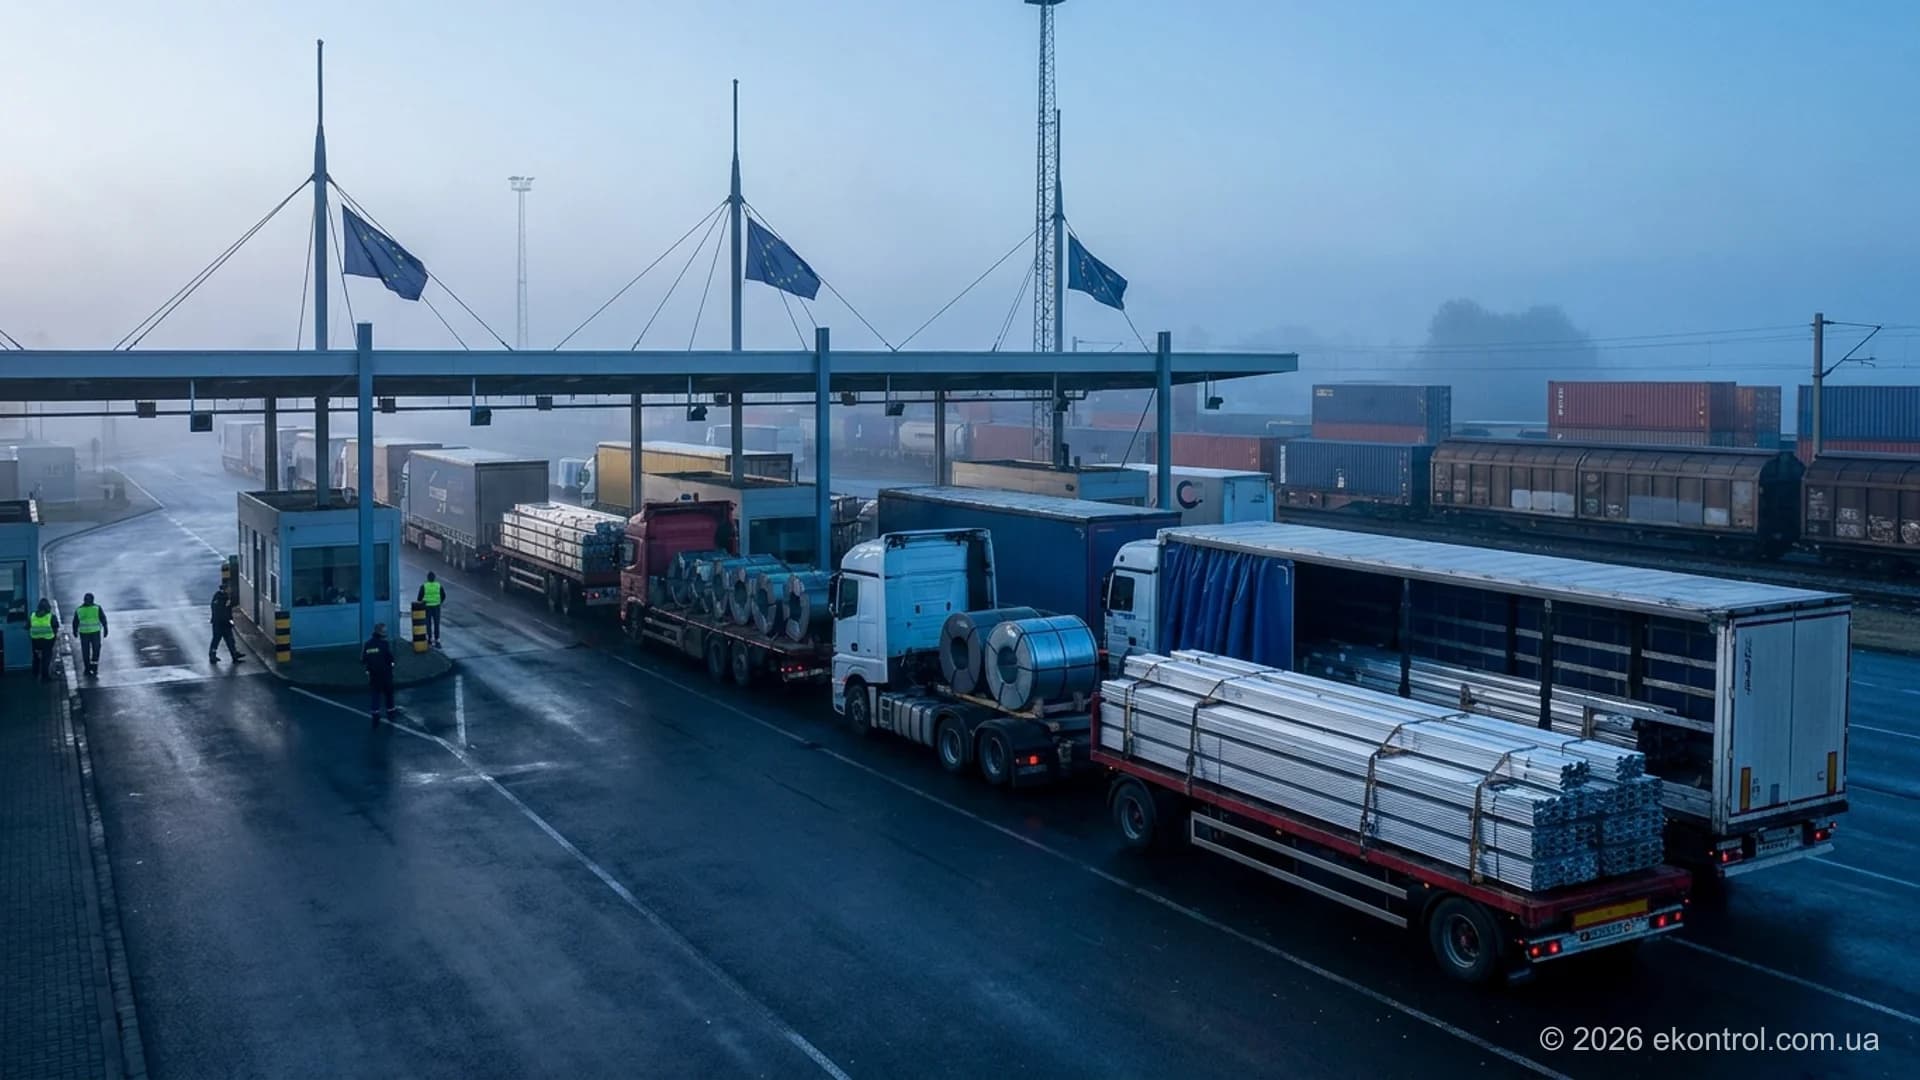
Архітектура CBAM definitive regime з 2026 року за Регламентом (EU) 2023/956
З 1 січня 2026 року механізм вуглецевого коригування імпорту Європейського Союзу працює у повноцінному робочому режимі (CBAM definitive regime) відповідно до базового Регламенту (EU) 2023/956 та пакета спрощень Omnibus I (Регламент (EU) 2025/2083). Перехідний період, який тривав із 1 жовтня 2023 року до 31 грудня 2025 року за Імплементаційним регламентом (EU) 2023/1773, остаточно закритий. Квартальні інформаційні звіти без купівлі сертифікатів і без обов'язкової незалежної верифікації залишилися в історії. Від початку 2026 року кожна тонна чавуну, сталевого прокату, труб, металовиробів, алюмінієвих профілів, портландцементу, клінкеру, аміаку чи азотних добрив, що перетинає митний кордон ЄС, формує пряме грошове зобов'язання європейського покупця.
Українські металургійні комбінати, метизні заводи, виробники цементу й хімічні підприємства відчули цю зміну вже у перших кварталах 2026 року. Якщо у 2024 або 2025 році європейський трейдер міг прийняти заповнений вручну шаблон CBAM Communication Template без зовнішнього аудиторського висновку, то сьогодні непідтверджені цифри в контрактах не працюють. За офіційними правилами Європейської комісії щодо CBAM, імпортер зобов'язаний або спиратися на фізично верифіковані питомі вбудовані викиди конкретного заводу, або застосовувати штрафні значення за замовчуванням (default values), які роблять українську продукцію неконкурентною за ціною.
Митний фільтр TARIC і статус уповноваженого декларанта CBAM
Головний адміністративний бар'єр нового режиму закріплений у статтях 5 та 17 Регламенту (EU) 2023/956 і деталізований в Імплементаційному регламенті (EU) 2025/486. Починаючи з 1 січня 2026 року, випуск товарів із Додатка I у вільний обіг на митній території ЄС дозволений виключно тим імпортерам або непрямим митним представникам, які отримали статус уповноваженого декларанта (Authorized CBAM Declarant) у національному компетентному органі своєї держави-члена.
Митні автоматизовані системи країн ЄС перевіряють наявність активного облікового номера CBAM безпосередньо під час подання митної декларації за кодами TARIC:
- Код документа Y128: зазначає індивідуальний номер облікового запису Authorized CBAM Declarant у реєстрі CBAM.
- Код документа Y137: застосовується імпортерами, чий сукупний річний імпорт CBAM-товарів за масою нетто не перевищує поріг звільнення 50 тонн (de minimis exemption).
- Коди Y134, Y135, Y136: обслуговують специфічні митні винятки (товари походженням із країн ЄАВТ, що інтегровані в EU ETS, наприклад Швейцарія чи Норвегія, або переміщення для військових потреб).
Для отримання статусу Authorized CBAM Declarant європейська компанія проходить перевірку фінансової платоспроможності, відсутності податкових та митних правопорушень за останні 5 років і демонструє операційну спроможність виконувати вимоги регламенту. Якщо ваш покупець у Польщі, Німеччині, Румунії чи Італії перевищив поріг 50 тонн і не має активного статусу Y128, митниця блокує оформлення вантажу на кордоні.
Пряма реєстрація українських установок у реєстрі CBAM за статтею 10
У перехідний період українські заводи мусили пересилати детальні технологічні таблиці кожному покупцю окремо. Це створювало ризик витоку комерційної таємниці: через структуру споживання коксу, феросплавів, електроенергії та брухту конкуренти або трейдери могли легко вирахувати собівартість плавки. У definitive regime запрацював механізм статті 10 Регламенту (EU) 2023/956 (деталізований в Імплементаційному регламенті (EU) 2024/3210): український оператор виробничої установки реєструється напряму в центральному реєстрі CBAM (Operators Portal).
Після реєстрації завод завантажує дані про свої виробничі процеси, коди CN та звіт акредитованого верифікатора один раз на рік. Європейським уповноваженим декларантам відкривається доступ лише до підсумкових верифікованих показників питомих вбудованих викидів (SEE_g) для закупленої партії, без розкриття внутрішніх технологічних рецептур, постачальників сировини та первинних калькуляцій собівартості.
Базові параметри CBAM definitive regime у 2026-2027 роках
З 1 січня 2026 року фінансові зобов'язання діють для 6 секторів: чавун і сталь, алюміній, цемент, добрива, водень та електроенергія. Поріг звільнення становить 50 тонн сукупної маси нетто на рік для одного імпортера. Перша річна декларація та погашення сертифікатів CBAM за імпорт 2026 року відбуваються до 30 вересня 2027 року, але збір первинних даних і лабораторний контроль палива за ISO/IEC 17025 мають вестися безперервно впродовж усього 2026 року.
Поріг de minimis 50 тонн за Omnibus I та ризики для українських постачальників
У жовтні 2025 року Європейський Парламент і Рада ЄС ухвалили Регламент (EU) 2025/2083 у межах пакета дерегуляції Omnibus I. Цей документ скасував старе правило перехідного періоду, за яким від звітності звільнялися лише дрібні партії вартістю до 150 євро, і запровадив річний масовий поріг de minimis у розмірі 50 тонн маси нетто на одного імпортера за календарний рік.
Порогове значення у 50 тонн сумується кумулятивно за чотирма матеріальними секторами: чавун і сталь (групи CN 72-73), алюміній (група CN 76), мінеральні та хімічні добрива (групи CN 28, 31) і цемент (група CN 2523). На імпорт електроенергії та водню масовий поріг не поширюється, там зобов'язання виникають із першої мегават-години чи кілограма. За розрахунками Європейської комісії, такий масовий фільтр вивів з-під адміністративного навантаження близько 182 000 малих та середніх європейських імпортерів (90% від загальної кількості декларантів), проте зберіг під дією фінансового механізму понад 99% усіх вбудованих викидів парникових газів.
Чому контракт на 20 тонн металопрокату не гарантує звільнення від CBAM
Серед українських виробників металоконструкцій, кріплень, штампованих деталей і зварних труб поширена небезпечна ілюзія: нібито відвантаження одній європейській компанії 15 або 30 тонн продукції на рік автоматично звільняє поставку від CBAM. На практиці поріг 50 тонн контролюється митною системою ЄС не за вашим окремим контрактом і не за конкретним заводом-виробником, а за податковим та митним номером EORI європейського покупця сумарно за всіма його постачальниками з третіх країн.
Розглянемо типову виробничу ситуацію 2026 року:
- Німецький дистриб'ютор купує у вашого підприємства в Дніпрі або Києві 18 тонн сталевих болтів і гайок (код CN 7318) у березні, використовуючи митний код звільнення Y137.
- У червні той самий дистриб'ютор імпортує 24 тонни алюмінієвого профілю (CN 7604) з Туреччини.
- У жовтні він завозить ще 14 тонн сталевого дроту з Індії. Сумарний річний обсяг імпорту CBAM-товарів цього покупця сягає 56 тонн і перетинає ліміт у 50,0 тонн.
- У момент перетину 50-тонної позначки імпортер зобов'язаний мати статус Authorized CBAM Declarant і включити до своєї річної декларації за 2026 рік усі 56 тонн імпорту від першої тонни, включно з вашими 18 тоннами березневих металовиробів.
Якщо український завод у березні не вів поцеховий облік природного газу та електроенергії, не мав вхідних сертифікатів CBAM на катанку від металургійного комбінату і не провів верифікацію, у жовтні німецький покупець опиниться перед вибором: або заплатити за ваші 18 тонн максимальну ціну сертифікатів за штрафними дефолтними значеннями й перевиставити вам регресний рахунок, або заблокувати подальші закупівлі у вашого заводу.
Крім масового порогу, пакет Omnibus I змістив операційний календар декларантів. Граничний строк подання щорічної декларації CBAM і погашення сертифікатів перенесено з 31 травня на 30 вересня (восени) року, наступного за звітним. Також змінено правило обов'язкового поквартального резервування сертифікатів на рахунку декларанта: починаючи з 2027 року, імпортер зобов'язаний на кінець кожного кварталу утримувати на балансі сертифікати в обсязі не менше 50% (замість первинних 80%) від розрахункових викидів імпортованих з початку року товарів.
| Критерій регулювання | Перехідний період (2023-2025 рр.) | Базовий план Регламенту (EU) 2023/956 | Чинний CBAM definitive regime (з 2026 р. з урахуванням Omnibus I) |
|---|---|---|---|
| Допуск до митного оформлення в ЄС | Будь-який імпортер або митний представник із номером EORI | Лише Authorized CBAM Declarant для всіх партій понад 150 євро | Authorized CBAM Declarant (код TARIC Y128) при імпорті понад 50 тонн на рік |
| Поріг звільнення (de minimis) | Вартісний поріг: партії вартістю до 150 євро за відправлення | Вартісний поріг: партії вартістю до 150 євро | Масовий поріг: до 50 тонн сукупної маси нетто на рік (сталь, алюміній, добрива, цемент) |
| Формат і дедлайн звітності | Квартальні звіти CBAM до кінця місяця після завершення кварталу | Річна декларація до 31 травня наступного року | Річна декларація та погашення сертифікатів до 30 вересня (осінь) наступного року |
| Верифікація даних про викиди (SEE_g) | Не обов'язкова; приймалися самостійні розрахунки виробника | Обов'язкова верифікація акредитованим верифікатором | Обов'язкова фізична верифікація за ISO 14064-3 та правилами EU ETS (AVR 2018/2067) |
| Використання непідтверджених оцінок | До липня 2024 р. без лімітів; до кінця 2025 р. до 20% для складних товарів | Повна заборона довільних оцінок; дефолтні значення з надбавкою | За відсутності звіту верифікатора застосовуються країнові дефолтні значення зі штрафною надбавкою |
| Розрахунок ціни сертифіката CBAM | Фінансові платежі відсутні (0 євро) | Середньотижнева ціна аукціонів квот EU ETS з 2026 року | У 2026 р. середньоквартальна ціна аукціонів EU ETS; з 2027 р. середньотижнева ціна |
| Квартальний резерв сертифікатів | Не застосовувався | 80% від вбудованих викидів на кінець кожного кварталу | З 2027 року 50% від розрахункових зобов'язань на кінець кожного кварталу |
Розрахунок питомих вбудованих викидів (SEE_g) та обов'язкова верифікація за ISO 14064-3
У definitive regime фінансове зобов'язання розраховується не з валових викидів підприємства в цілому, а з показника питомих вбудованих викидів (Specific Embedded Emissions, SEE_g) конкретної категорії товарів g, вироблених у межах визначеного технологічного процесу за звітний рік. Математичний апарат закріплений у Додатку IV Регламенту (EU) 2023/956 і поділяє всю номенклатуру на прості товари (simple goods, для виробництва яких використовуються виключно матеріали й паливо з нульовими вбудованими викидами за правилами CBAM, наприклад залізна руда, коксівне вугілля, вапняк або металобрухт) та складні товари (complex goods, виробництво яких включає CBAM-прекурсори).
Для складних товарів (сталевий прокат, труби, металовироби, цемент із привізного клінкеру, карбамід, КАС, аміачна селітра, алюмінієвий прокат) базова формула розрахунку питомих вбудованих викидів має вигляд:
SEE_g = (AttrEm_g + EE_inp) / AL_g
Де кожна змінна має чітке інженерне визначення:
SEE_g(Specific Embedded Emissions): питомі вбудовані викиди товаруg, виражені в тоннах еквівалента діоксиду вуглецю на тонну нетто-продукції (t CO2e / t).AttrEm_g(Attributed Emissions): прямі (а для цементу та добрив також непрямі) викиди парникових газів, безпосередньо віднесені до виробничого процесу виготовлення товаруgна установці протягом звітного періоду (t CO2e). Ця величина враховує спалювання палива, технологічні викиди декарбонізації сировини та скориговані потоки вимірюваного тепла й відхідних газів (доменного, коксового, конвертерного).AL_g(Activity Level): рівень активності виробничого процесу, тобто загальна маса нетто (у тоннах) товаруg, виробленого на установці за звітний календарний рік (незалежно від того, чи пішла ця партія до ЄС, чи на внутрішній ринок України).EE_inp(Embedded Emissions of Input Materials): сумарні вбудовані викиди всіх прекурсорівi(вхідних матеріалів, що самі підпадають під CBAM), спожитих у процесі виробництва товаруg, які обчислюються за формулоюEE_inp = sum(M_i * SEE_i), деM_iє масою витраченого прекурсора в тоннах, аSEE_iє питомими верифікованими викидами цього прекурсора.
Визначення AttrEm_g на рівні установки спирається на три дозволені підходи: розрахункову методику (Em = AD * EF * OF, де AD це дані активності за лічильниками або вагами, EF це коефіцієнт викидів, а OF це коефіцієнт окиснення або конверсії), методику матеріального балансу (Em_MB = sum(AD_in * CC_in - AD_out * CC_out) * 3.664, обов'язкову для інтегрованих металургійних циклів і феросплавних печей, де вуглець переходить між рудою, коксом, чавуном, сталлю та шлаком, а 3.664 є стехіометричним відношенням молекулярної маси CO2 до атомарної маси вуглецю 44.01 / 12.011) та вимірювальну методику на базі автоматизованих систем безперервного моніторингу димових газів (CEMS), особливо актуальну для викидів закису азоту N2O у виробництві азотної кислоти та перфторвуглеців CF4 / C2F6 під час електролізу первинного алюмінію.
Правила фізичної верифікації, поріг суттєвості 5% та вимоги акредитації EA і НААУ
За статтею 8 та Додатком VI Регламенту (EU) 2023/956 фактичні дані SEE_g приймаються в річній декларації лише за наявності позитивного звіту про верифікацію. Верифікація виконується за принципами Імплементаційного регламенту (EU) 2018/2067 (AVR для EU ETS) та міжнародного стандарту ISO 14064-3. Право підписувати такий звіт мають лише органи верифікації, акредитовані за стандартами ISO/IEC 17029 та ISO 14065 національним органом з акредитації держави-члена ЄС, що входить до Європейської кооперації з акредитації (EA), або з урахуванням угод про взаємне визнання за участі Національного агентства з акредитації України (НААУ).
Інженерам українських підприємств слід врахувати три жорсткі вимоги аудиту definitive regime:
- Обов'язковий фізичний візит на промисловий майданчик: у перший рік верифікації в межах definitive regime верифікатор зобов'язаний провести очну інспекцію заводу. Під час візиту перевіряються фізичні межі виробничих ліній, точки встановлення газових коректорів, вагових дозаторів шихти, трансформаторів, пломбування приладів обліку та первинні журнали зміни.
- Поріг суттєвості викривлень (Materiality Threshold) на рівні 5%: верифікатор зобов'язаний відхилити звіт, якщо сумарна похибка, пропуски даних або непідтверджені розподіли енергоносіїв перевищують 5% від загальних питомих вбудованих викидів за відповідним кодом продукції CN.
- Роздільний облік CBAM та не-CBAM продукції: якщо в одній нагрівальній печі або в одному прокатному цеху одночасно обробляються заготовки, що підпадають під коди CN Додатка I, і машинобудівні деталі поза сферою дії CBAM, верифікатор не прийме розподіл газу пропорційно виручці у гривнях. Потрібен фізично обґрунтований інженерний розподіл на основі маси, ентальпії нагріву або окремих сублічильників.
Скасування 20% квоти на непідтверджені оцінки з 2026 року
Протягом 2024-2025 років експортери складних товарів користувалися правилом, яке дозволяло визначати до 20% вбудованих викидів прекурсорів за довідковими оцінками без верифікації. У definitive regime ця норма більше не діє. Якщо ваш постачальник сталевої заготовки, феросплавів, клінкеру чи аміаку не надав верифікований звіт за попередню ланку ланцюга, або якщо ваш власний звіт не пройшов верифікацію за ISO 14064-3, імпортер змушений застосовувати штрафні дефолтні значення Єврокомісії, розраховані за найгіршими установками з додатковою прогресивною націнкою.
Ціноутворення сертифікатів CBAM, коефіцієнт EU ETS і фінансовий удар дефолтних значень
Один сертифікат CBAM відповідає одній тонні вбудованих викидів еквівалента CO2 (1 t CO2e) в імпортованому товарі. Імпортер зі статусом Authorized CBAM Declarant купує сертифікати на спільній центральній платформі, яку адмініструє Європейська комісія спільно з державами-членами. Ціна сертифіката напряму прив'язана до ринкової вартості квот у європейській системі торгівлі викидами (EU ETS):
- Протягом 2026 року: ціна сертифіката обчислюється як середньоквартальна ціна закриття аукціонів квот EU ETS (EUA) у євро за тонну
CO2e. - Починаючи з 2027 року: ціна оновлюється щотижня як середньозважена ціна всіх аукціонів EU ETS за попередній календарний тиждень.
Як працює вирахування безкоштовних квот EU ETS (CBAM Factor) у 2026-2034 роках
Оскільки європейські заводи всередині ЄС у 2026 році все ще отримують значну частку квот EU ETS безкоштовно, стаття 31 Регламенту (EU) 2023/956 синхронізує фінансове навантаження CBAM із графіком поступового скасування безкоштовних квот у Європі. Частка безкоштовного розподілу (F_CBAM) знижується за затвердженою траєкторією: у 2026 році безкоштовними залишаються 97,5% бенчмарку (під оплату підпадає базовий крок 2,5%), у 2027 році 95,0% (крок 5%), у 2028 році 90,0% (крок 10%), у 2029 році 77,5% (крок 22,5%), у 2030 році 51,5% (крок 48,5%), і до 2034 року безкоштовні квоти скорочуються до 0% (100% оплата).
Тут криється головна математична пастка, яку помилково трактують більшість фінансових директорів: у 2026 році імпортер платить не 2,5% від фактичних викидів українського заводу! Згідно з правилами коригування на безкоштовний розподіл, від питомих викидів вашої продукції (SEE_g) віднімається фіксована величина європейського галузевого еталона (EU ETS Product Benchmark), помножена на коефіцієнт збереження безкоштовних квот F_CBAM:
Payable_SEE = SEE_g - (F_CBAM * Benchmark_ETS)
Продемонструємо на реальних інженерних цифрах, чому ця формула робить верифікацію фактичних викидів питанням виживання вже у 2026 році (за середньої ціни квоти EU ETS на рівні 75 євро / т CO2e):
- Сценарій А (експортер має верифіковані фактичні дані): український завод постачає литу або катану сталеву продукцію з питомими верифікованими викидами
SEE_g = 1,520 т CO2e/т. Якщо застосовний комбінований еталон EU ETS для цього маршруту становитьBenchmark_ETS = 1,484 т CO2e/т, то у 2026 році безкоштовний вирахуваний кредит дорівнює0,975 * 1,484 = 1,447 т CO2e/т. Оплачуваний обсяг викидів становить лише1,520 - 1,447 = 0,073 т CO2e/т. При ціні сертифіката 75 євро фінансове навантаження CBAM у 2026 році дорівнює всього 5,48 євро на тонну сталі (а для електросталеплавильного заводу ДСП з викидами0,55 т CO2e/тзобов'язання у перші роки взагалі зводиться до нуля). - Сценарій Б (експортер не пройшов верифікацію, застосовано default value): за відсутності звіту акредитованого верифікатора імпортер змушений підставити у формулу дефолтне значення для української металургії зі штрафною надбавкою, наприклад
2,450 т CO2e/т. Тоді навіть після вирахування того самого кредиту EU ETS (1,447 т CO2e/т) під оплату сертифікатами вже у 2026 році потрапляє вся різниця понад еталон:2,450 - 1,447 = 1,003 т CO2e/т! Множимо на 75 євро і отримуємо 75,23 євро чистого вуглецевого збору на кожній тонні сталі вже у 2026 році.
Різниця між верифікованим показником і мовчанням постачальника становить майже 70 євро на тонні в перший же рік роботи definitive regime. На партії у 10 000 тонн прокату відсутність верифікованого звіту коштує контракту приблизно 700 000 євро додаткових витрат на сертифікати.
Зарахування вуглецевого податку в Україні за статтею 9
Стаття 9 Регламенту (EU) 2023/956 дозволяє уповноваженому декларанту зменшити кількість сертифікатів CBAM до погашення, якщо в країні походження товару виробник уже фактично сплатив національний податок на викиди вуглецю або придбав квоти у національній СТВ. В Україні діє екологічний податок за викиди двоокису вуглецю стаціонарними джерелами за Податковим кодексом у розмірі 30 грн за тонну CO2 (приблизно 0,65 євро / т CO2). Щоб європейський імпортер зміг вирахувати навіть цю суму, український виробник має надати завірені податкові декларації, платіжні доручення казначейства про фактичну сплату податку без повернень чи пільг, а також верифікований розрахунок перерахунку сплаченого податку на тонну конкретної продукції g. Очевидно, що при ставці 0,65 євро проти 75 євро в EU ETS реальний фінансовий захист українського експортера до запуску повноцінної української системи торгівлі квотами (СТВ) полягає виключно у доказуванні низького фактичного показника SEE_g.
| Сектор та коди CN (Додаток I) | Фактичні верифіковані викиди SEE_g (т CO2e/т) | Неверифіковані default values із надбавкою (т CO2e/т) | Оплачуваний залишок у 2026 р. після вирахування 97,5% еталона EU ETS (т CO2e/т) | Вартість сертифікатів CBAM у 2026 р. при ціні 75 євро/т CO2e (євро на тонну товару) |
|---|---|---|---|---|
| Електросталь (ДСП / EAF): квадратна заготовка, арматура, катанка (CN 7207, 7213, 7214) | 0,45 - 0,68 (прямі викиди за рахунок високої частки брухту) | 1,15 - 1,45 (штрафний дефолт для маршруту без підтвердження технології) | Верифіковані: 0,05 - 0,18 | Дефолтні: 0,84 - 1,14 | Верифіковані: 3,75 - 13,50 євро/т | Дефолтні: 63,00 - 85,50 євро/т |
| Інтегрований цикл (домна-конвертер / BF-BOF): чавун, сляби, гарячекатаний лист (CN 7201, 7208) | 1,82 - 2,08 (за умови точного балансу доменного й коксового газів) | 2,45 - 2,85 (країновий дефолт із прогресивним коефіцієнтом націнки) | Верифіковані: 0,37 - 0,63 | Дефолтні: 1,00 - 1,40 | Верифіковані: 27,75 - 47,25 євро/т | Дефолтні: 75,00 - 105,00 євро/т |
| Цементна галузь: клінкер та портландцемент (CN 2523 10 00, 2523 29 00) | 0,62 - 0,78 (з урахуванням частки мінеральних добавок і біопалива) | 0,96 - 1,18 (усереднений штрафний показник без лабораторних аналізів вапняку) | Верифіковані: 0,04 - 0,12 | Дефолтні: 0,29 - 0,51 | Верифіковані: 3,00 - 9,00 євро/т | Дефолтні: 21,75 - 38,25 євро/т |
| Азотні добрива: безводний аміак, карбамід, КАС, селітра (CN 2814, 3102) | 1,55 - 2,05 (за наявності каталітичного розкладу N2O та моніторингу CEMS) | 2,60 - 3,25 (штрафний дефолт без приладового контролю викидів N2O) | Верифіковані: 0,11 - 0,38 | Дефолтні: 1,05 - 1,70 | Верифіковані: 8,25 - 28,50 євро/т | Дефолтні: 78,75 - 127,50 євро/т |
Захистіть експортну маржу від штрафних дефолтних значень CBAM
Інженери та аудитори Еконтроль проводять діагностику систем обліку викидів, налаштовують процедури контролю даних за ISO 14001 та ISO 50001 і готують промислові підприємства до фізичної верифікації за правилами ЄС.
Замовити діагностичний аудит з ЕконтрольСинергія з українським законом МЗВ № 377-IX та лабораторним контролем ISO/IEC 17025
Більшість великих промислових установок України вже виконують вимоги національної системи моніторингу, звітності та верифікації викидів парникових газів згідно із Законом України № 377-IX «Про засади моніторингу, звітності та верифікації викидів парникових газів» та постановами КМУ № 960 і № 880, або ведуть корпоративну інвентаризацію вуглецевого сліду за методологією GHG Protocol Corporate Standard (Scope 1, Scope 2, Scope 3). Наявність затвердженого Плану моніторингу МЗВ дає заводу приблизно 65-70% первинної доказової бази для CBAM, проте решта 30-35% розбіжностей часто стають причиною відмови європейського верифікатора.
Фундаментальна інженерна різниця полягає в об'єкті калькуляції:
- Національна система МЗВ (Закон № 377-IX) та ISO 14064-1 обраховують сумарні прямі викиди всієї стаціонарної установки за рік у межах фізичного периметра дозволу (котли, печі, факельні установки) без їх рознесення на конкретні артикули готової продукції та без урахування вбудованих викидів закупленої сировини (
EE_inp). - Європейський CBAM (Регламент (EU) 2023/956) вимагає розрізати заводський периметр на окремі технологічні процеси (Production Processes) відповідно до агрегованих категорій товарів CN, виключити енерговитрати на продукцію поза списком CBAM, порахувати потоки переданого тепла між цехами (
Q_imp,Q_exp), додати непрямі викиди від спожитої електроенергії та приплюсувати питомі викиди кожної тонни привізного прекурсора (чавуну, феросиліцію, клінкеру, аміаку).
Чому верифікатори CBAM відхиляють розрахунки без протоколів лабораторій ISO/IEC 17025
Коли український виробник використовує розрахункову методику або метод матеріального балансу для доказування низьких фактичних викидів, він підставляє у формули якісні характеристики палива та сировини: нижчу теплоту згоряння вугілля, коксу чи природного газу (NCV), масову частку загального та органічного вуглецю (CC) у руді, брухті, графітованих електродах і феросплавах, вміст карбонатів кальцію та магнію (CaCO3, MgCO3) у вапняку й глині або вільного оксиду кальцію (CaO) в цементному клінкері.
За правилами Додатка IV Регламенту (EU) 2023/956 та вимогами моніторингу EU ETS, завод має право застосовувати власні лабораторні коефіцієнти (замість консервативних верхніх значень МГЕЗК) лише тоді, коли відбір проб і хімічний аналіз виконані у випробувальній лабораторії, офіційно акредитованій за стандартом ISO/IEC 17025 національним органом НААУ або органом-підписантом угоди про взаємне визнання EA MLA.
Під час фізичного аудиту верифікатор перевіряє чотири критичні лабораторні та метрологічні вузли:
- Атестат акредитації та сфера ISO/IEC 17025: заводська центральна заводська лабораторія (ЦЗЛ) або зовнішня підрядна лабораторія мусить мати чинну акредитацію за ISO/IEC 17025 саме на ті методики випробувань (ДСТУ ISO, EN, ASTM), за якими визначаються вміст вуглецю, вологість, зольність і теплота згоряння кожної партії палива чи карбонатної шихти.
- План відбору проб і збереження архівних зразків: процедура відбору проб із залізничних вагонів чи конвеєрних стрічок має виключати систематичну похибку та забезпечувати репрезентативність партії.
- Метрологічне калібрування засобів вимірювальної техніки (ЗВТ): промислові газові лічильники, турбінні та ультразвукові витратоміри, бункерні дозатори, автомобільні та залізничні ваги повинні мати чинні свідоцтва про калібрування в акредитованих за ISO/IEC 17025 калібрувальних лабораторіях із розрахунком сумарної невизначеності вимірювань (
Uncertainty), що не перевищує допустимий поріг рівня точності (Tier). - Підтвердження нульового коефіцієнта для біомаси за ISCC: якщо цементний завод, сушильний комплекс або котельня заміщує частину вугілля чи природного газу біопаливом (пелети з лушпиння соняшнику, деревна тріска, біометан, альтернативне паливо RDF з біогенною фракцією), списати ці викиди за ставкою
EF_bio = 0можна лише за умови документального підтвердження критеріїв сталості за Директивою RED III (зокрема через сертифікацію ланцюга постачання ISCC та лабораторне визначення біогенної частки вуглецю за методом14C/ EN ISO 21644). Без цього верифікатор зобов'язаний прирівняти спалену біомасу до викопного вугілля!
Побудова системи контролю даних CBAM на базі ISO 14001, ISO 50001 та ISO 9001
Одне з головних нововведень фізичної верифікації у definitive regime полягає в тому, що аудитор перевіряє разом із кінцевими цифрами в таблиці систему управління потоками даних (Data Flow Activities) та систему внутрішнього контролю ризиків (Control System) оператора. Якщо дані про викиди збираються раз на рік в одній незахищеній таблиці Excel, яку веде один інженер-еколог без перехресних звірок із бухгалтерським балансом 1С/SAP, складським обліком та метрологічною службою, верифікатор кваліфікує ризик невідповідності як високий (High Control Risk) і не має права видати беззастережний позитивний висновок.
Найшвидший і економічно виправданий спосіб побудувати надійну архітектуру контролю даних CBAM, яку без зауважень приймають як європейські верифікатори, так і департаменти комплаєнсу покупців у ЄС, полягає в інтеграції трьох міжнародних стандартів менеджменту:
- Система екологічного менеджменту ISO 14001: формує організаційний каркас управління викидами. У межах ISO 14001 закріплюються накази про розподіл відповідальності між головним енергетиком, технологом, метрологом та екологом, реєстр екологічних аспектів, регламент дій у разі виходу з ладу газового лічильника або системи CEMS (процедура заміщення відсутніх даних Data Gap Closure), графік внутрішніх аудитів звітності CBAM та коригувальні дії (CAPA).
- Система енергетичного менеджменту ISO 50001: вирішує найскладніше інженерне завдання CBAM, а саме обґрунтований розподіл природного газу, електроенергії, пари та стисненого повітря між окремими виробничими процесами. Вимоги Розділу 6 стандарту ISO 50001 щодо ідентифікації значущих видів енергоспоживання (SEU), встановлення сублічильників по лініях і ведення енергетичних базових ліній (EnB) ідеально лягають у документацію методики моніторингу CBAM (Monitoring Methodology Documentation, MMD).
- Система управління якістю ISO 9001: забезпечує наскрізну простежуваність партій сировини, напівфабрикатів і готової продукції (розділ 8.5.2) та контроль засобів моніторингу й вимірювань (розділ 7.1.5). Саме процедури вхідного контролю за ISO 9001 зобов'язують відділ закупівель вимагати від кожного постачальника прекурсорів верифікований паспорт
SEE_iразом із сертифікатом якості металу чи хімічної сировини.
Простежуваність прекурсорів (EE_inp) у металургії, хімії та виробництві цементу
Для підприємств другого та третього переділу (трубні заводи, виробники каліброваного прокату, дроту, кріплень, металоконструкцій, а також помольні станції цементу та заводи складних добрив NPK) власні прямі викиди печей відпалу чи сушіння (AttrEm_g) зазвичай становлять лише 8-18% від загального вуглецевого сліду продукції. Решта 82-92% припадає на показник EE_inp, тобто вбудовані викиди закупленої сталевої заготовки, катанки, гарячекатаного рулону, клінкеру чи аміаку.
Якщо на підприємстві не працює система ідентифікації партій за ISO 9001, яка дозволяє документально довести верифікатору, що експортована до Німеччини партія сталевих труб виготовлена саме з електросталеплавильної заготовки комбінату «А» (з верифікованим показником 0,52 т CO2e/т), а не зі змішаного складу, де лежить конвертерна заготовка комбінату «Б» (1,98 т CO2e/т) або продукція без сертифіката CBAM, аудитор зобов'язаний застосувати консервативний підхід і порахувати весь обсяг за найгіршим коефіцієнтом!
| Вимога верифікації CBAM (Регламент (EU) 2023/956) | Первинні інженерні та облікові докази на заводі | Стандарт і елемент інтегрованої системи менеджменту | Типова невідповідність під час аудиту за відсутності системи |
|---|---|---|---|
| Визначення меж установки та виробничих процесів (Annex IV) | Генплан, технологічні схеми PFD/P&ID, перелік джерел викидів і кодів CN | ISO 14001 (розд. 4.3, 6.1.2) + Національний план МЗВ (Закон № 377-IX) | Включення в розрахунок SEE_g викидів котельні опалення офісів або не-CBAM цехів |
| Розподіл палива, тепла та електроенергії на товарні групи (AttrEm_g) | Поцехові комерційні та технічні лічильники газу, пари й кВт-год, баланс тепла | ISO 50001 (розд. 6.3 аналіз енергоспоживання SEU, розд. 6.6 план збору даних) | Спроба розділити загальнозаводський рахунок облгазу пропорційно тоннажу чи виручці |
| Метрологічна достовірність даних активності (Activity Data, AD) | Свідоцтва про калібрування ваг і витратомірів, розрахунок похибки < 1,5-2,5% | ISO 9001 (розд. 7.1.5) + калібрувальні лабораторії за ISO/IEC 17025 (НААУ) | Прострочене калібрування газових коректорів або конвеєрних ваг дозування шихти |
| Лабораторне обґрунтування коефіцієнтів викидів та окиснення (EF, NCV, CC) | Протоколи хімічного аналізу вугілля, коксу, вапняку, брухту, феросплавів | Випробувальні лабораторії з акредитацією ISO/IEC 17025 (EA MLA / НААУ) | Аналіз у неакредитованій заводській лабораторії без валідованих методик відбору проб |
| Облік біогенного палива з нульовим коефіцієнтом (EF_bio = 0) | Масовий баланс біомаси, сертифікати сталості постачальника, аналіз частки 14C | Сертифікація ланцюга постачання за схемою ISCC EU (RED III) + ISO/IEC 17025 | Непідтверджене походження пелет з лушпиння чи тріски; прирівнювання біомаси до вугілля |
| Простежуваність прекурсорів і вхідної сировини (EE_inp) | Партійний облік у ERP, прив'язка плавок постачальника до експортних партій | ISO 9001 (розд. 8.4 контроль постачальників, розд. 8.5.2 ідентифікація та простежуваність) | Знеособлений облік металопрокату чи клінкеру на складі; штрафний дефолт на всю партію |
| Управління збоями вимірювань і внутрішній контроль (Control System) | Матриця ризиків викривлення даних, перехресна звірка бухгалтерії з технологами | ISO 14001 (розд. 9.1 моніторинг, розд. 9.2 внутрішній аудит, розд. 10.2 невідповідності) | Ручні правки у файлі Excel без журналу змін і без процедури заміщення пропусків даних |
Практичний ефект інтеграції ISO 14001, ISO 50001 та ISO/IEC 17025
За досвідом проєктів Еконтроль, підприємства, які об'єднали національний план моніторингу за Законом № 377-IX із процедурами ISO 14001, поцеховим енергообліком ISO 50001 та протоколами акредитованих за ISO/IEC 17025 лабораторій, скорочують тривалість фізичної верифікації CBAM на 40-50%. Така інтеграція захищає контракт від штрафних дефолтних значень і одночасно закриває екологічні анкети європейських банків та корпоративних клієнтів одним пакетом документів.
Покроковий інженерний маршрут підготовки експортера до верифікації CBAM з Еконтроль
Крім чинних шести базових секторів, 12 червня 2026 року Рада ЄС погодила мандат на розширення периметра CBAM на додаткові категорії продукції глибокої переробки сталі й алюмінію (downstream goods) та посилення антиобхідних розслідувань (anti-circumvention). Це означає, що навіть машинобудівним і метизним заводам, чиї коди CN сьогодні стоять на межі Додатка I, доводиться вибудовувати системний облік викидів уже зараз.
Щоб успішно пройти фізичну верифікацію за підсумками 2026 року і надати європейським покупцям юридично захищені звіти до вікна декларування 2027 року, команда інженерів та аудиторів Еконтроль рекомендує пройти шість послідовних технічних етапів:
- Інженерна діагностика кодів CN, меж процесів та статусу покупців (діагностичний аудит): проведіть повну ревізію експортної номенклатури за Додатком I Регламенту (EU) 2023/956, розділіть продукцію на прості та складні товари, звірте зі своїми покупцями в ЄС їхні річні обсяги імпорту щодо порогу 50 тонн і наявність статусу Authorized CBAM Declarant (код Y128).
- Сегрегація енергетичних потоків і метрологічний аудит (ISO 50001 та ISO 9001): відділіть споживання природного газу, вугілля, теплової енергії та електроенергії на виробничих лініях CBAM від допоміжних і не-CBAM підрозділів. Перевірте графіки калібрування всіх комерційних і технологічних лічильників, вагових дозаторів та систем CEMS.
- Закріплення лабораторного контролю сировини й палива за ISO/IEC 17025: переведіть випробування калорійності палива, вмісту вуглецю у феросплавах, брухті та коксі, а також карбонатного складу вапняку й глини до випробувальних лабораторій, акредитованих НААУ. Якщо підприємство має власну ЦЗЛ, розпочніть підготовку до її акредитації за ISO/IEC 17025, а для твердих біопалив налаштуйте підтвердження сталості за стандартом ISCC.
- Розробка Документації методики моніторингу (MMD) та впровадження процедур контролю даних (впровадження систем менеджменту): формалізуйте математичні алгоритми розрахунку
SEE_g, правила обліку прекурсорівEE_inpу ERP-системі за вимогами ISO 9001 і процедури управління ризиками даних та невідповідностями в межах системи екологічного менеджменту ISO 14001. - Реєстрація установки в реєстрі CBAM за статтею 10 і передверифікаційна перевірка (супровід під час аудиту): зареєструйте виробничі майданчики в порталі операторів третіх країн Єврокомісії, зберіть верифіковані паспорти прекурсорів від українських та іноземних постачальників і проведіть внутрішній пре-аудит за стандартом ISO 14064-3 із перевіркою 5% порогу суттєвості.
- Супровід очної верифікації та передача даних уповноваженим декларантам: забезпечте супровід фізичного візиту акредитованого верифікатора на виробництво, отримайте позитивний верифікаційний висновок і зафіксуйте фактичні показники
SEE_gу комерційних специфікаціях на 2027 рік.
Не чекайте моменту, коли європейський імпортер закладе у ваш контракт штрафний дисконт через застосування дефолтних значень Комісії. Зв'яжіться з інженерною командою Еконтроль, щоб провести аудит готовності системи обліку викидів, налаштувати лабораторні протоколи ISO/IEC 17025 та сертифікувати систему менеджменту ISO 14001 до початку ревізії ваших покупців.
Потрібна консультація щодо сертифікації?
Безкоштовна консультаціяЗміст
- Архітектура CBAM definitive regime з 2026 року за Регламентом (EU) 2023/956
- Поріг de minimis 50 тонн за Omnibus I та ризики для українських постачальників
- Розрахунок питомих вбудованих викидів (SEE_g) та обов'язкова верифікація за ISO 14064-3
- Ціноутворення сертифікатів CBAM, коефіцієнт EU ETS і фінансовий удар дефолтних значень
- Синергія з українським законом МЗВ № 377-IX та лабораторним контролем ISO/IEC 17025
- Побудова системи контролю даних CBAM на базі ISO 14001, ISO 50001 та ISO 9001
- Покроковий інженерний маршрут підготовки експортера до верифікації CBAM з Еконтроль
- FAQ: definitive regime CBAM, верифікація SEE та сертифікати у запитаннях і відповідях
Архітектура CBAM definitive regime з 2026 року за Регламентом (EU) 2023/956
З 1 січня 2026 року механізм вуглецевого коригування імпорту Європейського Союзу працює у повноцінному робочому режимі (CBAM definitive regime) відповідно до базового Регламенту (EU) 2023/956 та пакета спрощень Omnibus I (Регламент (EU) 2025/2083). Перехідний період, який тривав із 1 жовтня 2023 року до 31 грудня 2025 року за Імплементаційним регламентом (EU) 2023/1773, остаточно закритий. Квартальні інформаційні звіти без купівлі сертифікатів і без обов'язкової незалежної верифікації залишилися в історії. Від початку 2026 року кожна тонна чавуну, сталевого прокату, труб, металовиробів, алюмінієвих профілів, портландцементу, клінкеру, аміаку чи азотних добрив, що перетинає митний кордон ЄС, формує пряме грошове зобов'язання європейського покупця.
Українські металургійні комбінати, метизні заводи, виробники цементу й хімічні підприємства відчули цю зміну вже у перших кварталах 2026 року. Якщо у 2024 або 2025 році європейський трейдер міг прийняти заповнений вручну шаблон CBAM Communication Template без зовнішнього аудиторського висновку, то сьогодні непідтверджені цифри в контрактах не працюють. За офіційними правилами Європейської комісії щодо CBAM, імпортер зобов'язаний або спиратися на фізично верифіковані питомі вбудовані викиди конкретного заводу, або застосовувати штрафні значення за замовчуванням (default values), які роблять українську продукцію неконкурентною за ціною.
Митний фільтр TARIC і статус уповноваженого декларанта CBAM
Головний адміністративний бар'єр нового режиму закріплений у статтях 5 та 17 Регламенту (EU) 2023/956 і деталізований в Імплементаційному регламенті (EU) 2025/486. Починаючи з 1 січня 2026 року, випуск товарів із Додатка I у вільний обіг на митній території ЄС дозволений виключно тим імпортерам або непрямим митним представникам, які отримали статус уповноваженого декларанта (Authorized CBAM Declarant) у національному компетентному органі своєї держави-члена.
Митні автоматизовані системи країн ЄС перевіряють наявність активного облікового номера CBAM безпосередньо під час подання митної декларації за кодами TARIC:
- Код документа Y128: зазначає індивідуальний номер облікового запису Authorized CBAM Declarant у реєстрі CBAM.
- Код документа Y137: застосовується імпортерами, чий сукупний річний імпорт CBAM-товарів за масою нетто не перевищує поріг звільнення 50 тонн (de minimis exemption).
- Коди Y134, Y135, Y136: обслуговують специфічні митні винятки (товари походженням із країн ЄАВТ, що інтегровані в EU ETS, наприклад Швейцарія чи Норвегія, або переміщення для військових потреб).
Для отримання статусу Authorized CBAM Declarant європейська компанія проходить перевірку фінансової платоспроможності, відсутності податкових та митних правопорушень за останні 5 років і демонструє операційну спроможність виконувати вимоги регламенту. Якщо ваш покупець у Польщі, Німеччині, Румунії чи Італії перевищив поріг 50 тонн і не має активного статусу Y128, митниця блокує оформлення вантажу на кордоні.
Пряма реєстрація українських установок у реєстрі CBAM за статтею 10
У перехідний період українські заводи мусили пересилати детальні технологічні таблиці кожному покупцю окремо. Це створювало ризик витоку комерційної таємниці: через структуру споживання коксу, феросплавів, електроенергії та брухту конкуренти або трейдери могли легко вирахувати собівартість плавки. У definitive regime запрацював механізм статті 10 Регламенту (EU) 2023/956 (деталізований в Імплементаційному регламенті (EU) 2024/3210): український оператор виробничої установки реєструється напряму в центральному реєстрі CBAM (Operators Portal).
Після реєстрації завод завантажує дані про свої виробничі процеси, коди CN та звіт акредитованого верифікатора один раз на рік. Європейським уповноваженим декларантам відкривається доступ лише до підсумкових верифікованих показників питомих вбудованих викидів (SEE_g) для закупленої партії, без розкриття внутрішніх технологічних рецептур, постачальників сировини та первинних калькуляцій собівартості.
Базові параметри CBAM definitive regime у 2026-2027 роках
З 1 січня 2026 року фінансові зобов'язання діють для 6 секторів: чавун і сталь, алюміній, цемент, добрива, водень та електроенергія. Поріг звільнення становить 50 тонн сукупної маси нетто на рік для одного імпортера. Перша річна декларація та погашення сертифікатів CBAM за імпорт 2026 року відбуваються до 30 вересня 2027 року, але збір первинних даних і лабораторний контроль палива за ISO/IEC 17025 мають вестися безперервно впродовж усього 2026 року.
Поріг de minimis 50 тонн за Omnibus I та ризики для українських постачальників
У жовтні 2025 року Європейський Парламент і Рада ЄС ухвалили Регламент (EU) 2025/2083 у межах пакета дерегуляції Omnibus I. Цей документ скасував старе правило перехідного періоду, за яким від звітності звільнялися лише дрібні партії вартістю до 150 євро, і запровадив річний масовий поріг de minimis у розмірі 50 тонн маси нетто на одного імпортера за календарний рік.
Порогове значення у 50 тонн сумується кумулятивно за чотирма матеріальними секторами: чавун і сталь (групи CN 72-73), алюміній (група CN 76), мінеральні та хімічні добрива (групи CN 28, 31) і цемент (група CN 2523). На імпорт електроенергії та водню масовий поріг не поширюється, там зобов'язання виникають із першої мегават-години чи кілограма. За розрахунками Європейської комісії, такий масовий фільтр вивів з-під адміністративного навантаження близько 182 000 малих та середніх європейських імпортерів (90% від загальної кількості декларантів), проте зберіг під дією фінансового механізму понад 99% усіх вбудованих викидів парникових газів.
Чому контракт на 20 тонн металопрокату не гарантує звільнення від CBAM
Серед українських виробників металоконструкцій, кріплень, штампованих деталей і зварних труб поширена небезпечна ілюзія: нібито відвантаження одній європейській компанії 15 або 30 тонн продукції на рік автоматично звільняє поставку від CBAM. На практиці поріг 50 тонн контролюється митною системою ЄС не за вашим окремим контрактом і не за конкретним заводом-виробником, а за податковим та митним номером EORI європейського покупця сумарно за всіма його постачальниками з третіх країн.
Розглянемо типову виробничу ситуацію 2026 року:
- Німецький дистриб'ютор купує у вашого підприємства в Дніпрі або Києві 18 тонн сталевих болтів і гайок (код CN 7318) у березні, використовуючи митний код звільнення Y137.
- У червні той самий дистриб'ютор імпортує 24 тонни алюмінієвого профілю (CN 7604) з Туреччини.
- У жовтні він завозить ще 14 тонн сталевого дроту з Індії. Сумарний річний обсяг імпорту CBAM-товарів цього покупця сягає 56 тонн і перетинає ліміт у 50,0 тонн.
- У момент перетину 50-тонної позначки імпортер зобов'язаний мати статус Authorized CBAM Declarant і включити до своєї річної декларації за 2026 рік усі 56 тонн імпорту від першої тонни, включно з вашими 18 тоннами березневих металовиробів.
Якщо український завод у березні не вів поцеховий облік природного газу та електроенергії, не мав вхідних сертифікатів CBAM на катанку від металургійного комбінату і не провів верифікацію, у жовтні німецький покупець опиниться перед вибором: або заплатити за ваші 18 тонн максимальну ціну сертифікатів за штрафними дефолтними значеннями й перевиставити вам регресний рахунок, або заблокувати подальші закупівлі у вашого заводу.
Крім масового порогу, пакет Omnibus I змістив операційний календар декларантів. Граничний строк подання щорічної декларації CBAM і погашення сертифікатів перенесено з 31 травня на 30 вересня (восени) року, наступного за звітним. Також змінено правило обов'язкового поквартального резервування сертифікатів на рахунку декларанта: починаючи з 2027 року, імпортер зобов'язаний на кінець кожного кварталу утримувати на балансі сертифікати в обсязі не менше 50% (замість первинних 80%) від розрахункових викидів імпортованих з початку року товарів.
| Критерій регулювання | Перехідний період (2023-2025 рр.) | Базовий план Регламенту (EU) 2023/956 | Чинний CBAM definitive regime (з 2026 р. з урахуванням Omnibus I) |
|---|---|---|---|
| Допуск до митного оформлення в ЄС | Будь-який імпортер або митний представник із номером EORI | Лише Authorized CBAM Declarant для всіх партій понад 150 євро | Authorized CBAM Declarant (код TARIC Y128) при імпорті понад 50 тонн на рік |
| Поріг звільнення (de minimis) | Вартісний поріг: партії вартістю до 150 євро за відправлення | Вартісний поріг: партії вартістю до 150 євро | Масовий поріг: до 50 тонн сукупної маси нетто на рік (сталь, алюміній, добрива, цемент) |
| Формат і дедлайн звітності | Квартальні звіти CBAM до кінця місяця після завершення кварталу | Річна декларація до 31 травня наступного року | Річна декларація та погашення сертифікатів до 30 вересня (осінь) наступного року |
| Верифікація даних про викиди (SEE_g) | Не обов'язкова; приймалися самостійні розрахунки виробника | Обов'язкова верифікація акредитованим верифікатором | Обов'язкова фізична верифікація за ISO 14064-3 та правилами EU ETS (AVR 2018/2067) |
| Використання непідтверджених оцінок | До липня 2024 р. без лімітів; до кінця 2025 р. до 20% для складних товарів | Повна заборона довільних оцінок; дефолтні значення з надбавкою | За відсутності звіту верифікатора застосовуються країнові дефолтні значення зі штрафною надбавкою |
| Розрахунок ціни сертифіката CBAM | Фінансові платежі відсутні (0 євро) | Середньотижнева ціна аукціонів квот EU ETS з 2026 року | У 2026 р. середньоквартальна ціна аукціонів EU ETS; з 2027 р. середньотижнева ціна |
| Квартальний резерв сертифікатів | Не застосовувався | 80% від вбудованих викидів на кінець кожного кварталу | З 2027 року 50% від розрахункових зобов'язань на кінець кожного кварталу |
Розрахунок питомих вбудованих викидів (SEE_g) та обов'язкова верифікація за ISO 14064-3
У definitive regime фінансове зобов'язання розраховується не з валових викидів підприємства в цілому, а з показника питомих вбудованих викидів (Specific Embedded Emissions, SEE_g) конкретної категорії товарів g, вироблених у межах визначеного технологічного процесу за звітний рік. Математичний апарат закріплений у Додатку IV Регламенту (EU) 2023/956 і поділяє всю номенклатуру на прості товари (simple goods, для виробництва яких використовуються виключно матеріали й паливо з нульовими вбудованими викидами за правилами CBAM, наприклад залізна руда, коксівне вугілля, вапняк або металобрухт) та складні товари (complex goods, виробництво яких включає CBAM-прекурсори).
Для складних товарів (сталевий прокат, труби, металовироби, цемент із привізного клінкеру, карбамід, КАС, аміачна селітра, алюмінієвий прокат) базова формула розрахунку питомих вбудованих викидів має вигляд:
SEE_g = (AttrEm_g + EE_inp) / AL_g
Де кожна змінна має чітке інженерне визначення:
SEE_g(Specific Embedded Emissions): питомі вбудовані викиди товаруg, виражені в тоннах еквівалента діоксиду вуглецю на тонну нетто-продукції (t CO2e / t).AttrEm_g(Attributed Emissions): прямі (а для цементу та добрив також непрямі) викиди парникових газів, безпосередньо віднесені до виробничого процесу виготовлення товаруgна установці протягом звітного періоду (t CO2e). Ця величина враховує спалювання палива, технологічні викиди декарбонізації сировини та скориговані потоки вимірюваного тепла й відхідних газів (доменного, коксового, конвертерного).AL_g(Activity Level): рівень активності виробничого процесу, тобто загальна маса нетто (у тоннах) товаруg, виробленого на установці за звітний календарний рік (незалежно від того, чи пішла ця партія до ЄС, чи на внутрішній ринок України).EE_inp(Embedded Emissions of Input Materials): сумарні вбудовані викиди всіх прекурсорівi(вхідних матеріалів, що самі підпадають під CBAM), спожитих у процесі виробництва товаруg, які обчислюються за формулоюEE_inp = sum(M_i * SEE_i), деM_iє масою витраченого прекурсора в тоннах, аSEE_iє питомими верифікованими викидами цього прекурсора.
Визначення AttrEm_g на рівні установки спирається на три дозволені підходи: розрахункову методику (Em = AD * EF * OF, де AD це дані активності за лічильниками або вагами, EF це коефіцієнт викидів, а OF це коефіцієнт окиснення або конверсії), методику матеріального балансу (Em_MB = sum(AD_in * CC_in - AD_out * CC_out) * 3.664, обов'язкову для інтегрованих металургійних циклів і феросплавних печей, де вуглець переходить між рудою, коксом, чавуном, сталлю та шлаком, а 3.664 є стехіометричним відношенням молекулярної маси CO2 до атомарної маси вуглецю 44.01 / 12.011) та вимірювальну методику на базі автоматизованих систем безперервного моніторингу димових газів (CEMS), особливо актуальну для викидів закису азоту N2O у виробництві азотної кислоти та перфторвуглеців CF4 / C2F6 під час електролізу первинного алюмінію.
Правила фізичної верифікації, поріг суттєвості 5% та вимоги акредитації EA і НААУ
За статтею 8 та Додатком VI Регламенту (EU) 2023/956 фактичні дані SEE_g приймаються в річній декларації лише за наявності позитивного звіту про верифікацію. Верифікація виконується за принципами Імплементаційного регламенту (EU) 2018/2067 (AVR для EU ETS) та міжнародного стандарту ISO 14064-3. Право підписувати такий звіт мають лише органи верифікації, акредитовані за стандартами ISO/IEC 17029 та ISO 14065 національним органом з акредитації держави-члена ЄС, що входить до Європейської кооперації з акредитації (EA), або з урахуванням угод про взаємне визнання за участі Національного агентства з акредитації України (НААУ).
Інженерам українських підприємств слід врахувати три жорсткі вимоги аудиту definitive regime:
- Обов'язковий фізичний візит на промисловий майданчик: у перший рік верифікації в межах definitive regime верифікатор зобов'язаний провести очну інспекцію заводу. Під час візиту перевіряються фізичні межі виробничих ліній, точки встановлення газових коректорів, вагових дозаторів шихти, трансформаторів, пломбування приладів обліку та первинні журнали зміни.
- Поріг суттєвості викривлень (Materiality Threshold) на рівні 5%: верифікатор зобов'язаний відхилити звіт, якщо сумарна похибка, пропуски даних або непідтверджені розподіли енергоносіїв перевищують 5% від загальних питомих вбудованих викидів за відповідним кодом продукції CN.
- Роздільний облік CBAM та не-CBAM продукції: якщо в одній нагрівальній печі або в одному прокатному цеху одночасно обробляються заготовки, що підпадають під коди CN Додатка I, і машинобудівні деталі поза сферою дії CBAM, верифікатор не прийме розподіл газу пропорційно виручці у гривнях. Потрібен фізично обґрунтований інженерний розподіл на основі маси, ентальпії нагріву або окремих сублічильників.
Скасування 20% квоти на непідтверджені оцінки з 2026 року
Протягом 2024-2025 років експортери складних товарів користувалися правилом, яке дозволяло визначати до 20% вбудованих викидів прекурсорів за довідковими оцінками без верифікації. У definitive regime ця норма більше не діє. Якщо ваш постачальник сталевої заготовки, феросплавів, клінкеру чи аміаку не надав верифікований звіт за попередню ланку ланцюга, або якщо ваш власний звіт не пройшов верифікацію за ISO 14064-3, імпортер змушений застосовувати штрафні дефолтні значення Єврокомісії, розраховані за найгіршими установками з додатковою прогресивною націнкою.
Ціноутворення сертифікатів CBAM, коефіцієнт EU ETS і фінансовий удар дефолтних значень
Один сертифікат CBAM відповідає одній тонні вбудованих викидів еквівалента CO2 (1 t CO2e) в імпортованому товарі. Імпортер зі статусом Authorized CBAM Declarant купує сертифікати на спільній центральній платформі, яку адмініструє Європейська комісія спільно з державами-членами. Ціна сертифіката напряму прив'язана до ринкової вартості квот у європейській системі торгівлі викидами (EU ETS):
- Протягом 2026 року: ціна сертифіката обчислюється як середньоквартальна ціна закриття аукціонів квот EU ETS (EUA) у євро за тонну
CO2e. - Починаючи з 2027 року: ціна оновлюється щотижня як середньозважена ціна всіх аукціонів EU ETS за попередній календарний тиждень.
Як працює вирахування безкоштовних квот EU ETS (CBAM Factor) у 2026-2034 роках
Оскільки європейські заводи всередині ЄС у 2026 році все ще отримують значну частку квот EU ETS безкоштовно, стаття 31 Регламенту (EU) 2023/956 синхронізує фінансове навантаження CBAM із графіком поступового скасування безкоштовних квот у Європі. Частка безкоштовного розподілу (F_CBAM) знижується за затвердженою траєкторією: у 2026 році безкоштовними залишаються 97,5% бенчмарку (під оплату підпадає базовий крок 2,5%), у 2027 році 95,0% (крок 5%), у 2028 році 90,0% (крок 10%), у 2029 році 77,5% (крок 22,5%), у 2030 році 51,5% (крок 48,5%), і до 2034 року безкоштовні квоти скорочуються до 0% (100% оплата).
Тут криється головна математична пастка, яку помилково трактують більшість фінансових директорів: у 2026 році імпортер платить не 2,5% від фактичних викидів українського заводу! Згідно з правилами коригування на безкоштовний розподіл, від питомих викидів вашої продукції (SEE_g) віднімається фіксована величина європейського галузевого еталона (EU ETS Product Benchmark), помножена на коефіцієнт збереження безкоштовних квот F_CBAM:
Payable_SEE = SEE_g - (F_CBAM * Benchmark_ETS)
Продемонструємо на реальних інженерних цифрах, чому ця формула робить верифікацію фактичних викидів питанням виживання вже у 2026 році (за середньої ціни квоти EU ETS на рівні 75 євро / т CO2e):
- Сценарій А (експортер має верифіковані фактичні дані): український завод постачає литу або катану сталеву продукцію з питомими верифікованими викидами
SEE_g = 1,520 т CO2e/т. Якщо застосовний комбінований еталон EU ETS для цього маршруту становитьBenchmark_ETS = 1,484 т CO2e/т, то у 2026 році безкоштовний вирахуваний кредит дорівнює0,975 * 1,484 = 1,447 т CO2e/т. Оплачуваний обсяг викидів становить лише1,520 - 1,447 = 0,073 т CO2e/т. При ціні сертифіката 75 євро фінансове навантаження CBAM у 2026 році дорівнює всього 5,48 євро на тонну сталі (а для електросталеплавильного заводу ДСП з викидами0,55 т CO2e/тзобов'язання у перші роки взагалі зводиться до нуля). - Сценарій Б (експортер не пройшов верифікацію, застосовано default value): за відсутності звіту акредитованого верифікатора імпортер змушений підставити у формулу дефолтне значення для української металургії зі штрафною надбавкою, наприклад
2,450 т CO2e/т. Тоді навіть після вирахування того самого кредиту EU ETS (1,447 т CO2e/т) під оплату сертифікатами вже у 2026 році потрапляє вся різниця понад еталон:2,450 - 1,447 = 1,003 т CO2e/т! Множимо на 75 євро і отримуємо 75,23 євро чистого вуглецевого збору на кожній тонні сталі вже у 2026 році.
Різниця між верифікованим показником і мовчанням постачальника становить майже 70 євро на тонні в перший же рік роботи definitive regime. На партії у 10 000 тонн прокату відсутність верифікованого звіту коштує контракту приблизно 700 000 євро додаткових витрат на сертифікати.
Зарахування вуглецевого податку в Україні за статтею 9
Стаття 9 Регламенту (EU) 2023/956 дозволяє уповноваженому декларанту зменшити кількість сертифікатів CBAM до погашення, якщо в країні походження товару виробник уже фактично сплатив національний податок на викиди вуглецю або придбав квоти у національній СТВ. В Україні діє екологічний податок за викиди двоокису вуглецю стаціонарними джерелами за Податковим кодексом у розмірі 30 грн за тонну CO2 (приблизно 0,65 євро / т CO2). Щоб європейський імпортер зміг вирахувати навіть цю суму, український виробник має надати завірені податкові декларації, платіжні доручення казначейства про фактичну сплату податку без повернень чи пільг, а також верифікований розрахунок перерахунку сплаченого податку на тонну конкретної продукції g. Очевидно, що при ставці 0,65 євро проти 75 євро в EU ETS реальний фінансовий захист українського експортера до запуску повноцінної української системи торгівлі квотами (СТВ) полягає виключно у доказуванні низького фактичного показника SEE_g.
| Сектор та коди CN (Додаток I) | Фактичні верифіковані викиди SEE_g (т CO2e/т) | Неверифіковані default values із надбавкою (т CO2e/т) | Оплачуваний залишок у 2026 р. після вирахування 97,5% еталона EU ETS (т CO2e/т) | Вартість сертифікатів CBAM у 2026 р. при ціні 75 євро/т CO2e (євро на тонну товару) |
|---|---|---|---|---|
| Електросталь (ДСП / EAF): квадратна заготовка, арматура, катанка (CN 7207, 7213, 7214) | 0,45 - 0,68 (прямі викиди за рахунок високої частки брухту) | 1,15 - 1,45 (штрафний дефолт для маршруту без підтвердження технології) | Верифіковані: 0,05 - 0,18 | Дефолтні: 0,84 - 1,14 | Верифіковані: 3,75 - 13,50 євро/т | Дефолтні: 63,00 - 85,50 євро/т |
| Інтегрований цикл (домна-конвертер / BF-BOF): чавун, сляби, гарячекатаний лист (CN 7201, 7208) | 1,82 - 2,08 (за умови точного балансу доменного й коксового газів) | 2,45 - 2,85 (країновий дефолт із прогресивним коефіцієнтом націнки) | Верифіковані: 0,37 - 0,63 | Дефолтні: 1,00 - 1,40 | Верифіковані: 27,75 - 47,25 євро/т | Дефолтні: 75,00 - 105,00 євро/т |
| Цементна галузь: клінкер та портландцемент (CN 2523 10 00, 2523 29 00) | 0,62 - 0,78 (з урахуванням частки мінеральних добавок і біопалива) | 0,96 - 1,18 (усереднений штрафний показник без лабораторних аналізів вапняку) | Верифіковані: 0,04 - 0,12 | Дефолтні: 0,29 - 0,51 | Верифіковані: 3,00 - 9,00 євро/т | Дефолтні: 21,75 - 38,25 євро/т |
| Азотні добрива: безводний аміак, карбамід, КАС, селітра (CN 2814, 3102) | 1,55 - 2,05 (за наявності каталітичного розкладу N2O та моніторингу CEMS) | 2,60 - 3,25 (штрафний дефолт без приладового контролю викидів N2O) | Верифіковані: 0,11 - 0,38 | Дефолтні: 1,05 - 1,70 | Верифіковані: 8,25 - 28,50 євро/т | Дефолтні: 78,75 - 127,50 євро/т |
Захистіть експортну маржу від штрафних дефолтних значень CBAM
Інженери та аудитори Еконтроль проводять діагностику систем обліку викидів, налаштовують процедури контролю даних за ISO 14001 та ISO 50001 і готують промислові підприємства до фізичної верифікації за правилами ЄС.
Замовити діагностичний аудит з ЕконтрольСинергія з українським законом МЗВ № 377-IX та лабораторним контролем ISO/IEC 17025
Більшість великих промислових установок України вже виконують вимоги національної системи моніторингу, звітності та верифікації викидів парникових газів згідно із Законом України № 377-IX «Про засади моніторингу, звітності та верифікації викидів парникових газів» та постановами КМУ № 960 і № 880, або ведуть корпоративну інвентаризацію вуглецевого сліду за методологією GHG Protocol Corporate Standard (Scope 1, Scope 2, Scope 3). Наявність затвердженого Плану моніторингу МЗВ дає заводу приблизно 65-70% первинної доказової бази для CBAM, проте решта 30-35% розбіжностей часто стають причиною відмови європейського верифікатора.
Фундаментальна інженерна різниця полягає в об'єкті калькуляції:
- Національна система МЗВ (Закон № 377-IX) та ISO 14064-1 обраховують сумарні прямі викиди всієї стаціонарної установки за рік у межах фізичного периметра дозволу (котли, печі, факельні установки) без їх рознесення на конкретні артикули готової продукції та без урахування вбудованих викидів закупленої сировини (
EE_inp). - Європейський CBAM (Регламент (EU) 2023/956) вимагає розрізати заводський периметр на окремі технологічні процеси (Production Processes) відповідно до агрегованих категорій товарів CN, виключити енерговитрати на продукцію поза списком CBAM, порахувати потоки переданого тепла між цехами (
Q_imp,Q_exp), додати непрямі викиди від спожитої електроенергії та приплюсувати питомі викиди кожної тонни привізного прекурсора (чавуну, феросиліцію, клінкеру, аміаку).
Чому верифікатори CBAM відхиляють розрахунки без протоколів лабораторій ISO/IEC 17025
Коли український виробник використовує розрахункову методику або метод матеріального балансу для доказування низьких фактичних викидів, він підставляє у формули якісні характеристики палива та сировини: нижчу теплоту згоряння вугілля, коксу чи природного газу (NCV), масову частку загального та органічного вуглецю (CC) у руді, брухті, графітованих електродах і феросплавах, вміст карбонатів кальцію та магнію (CaCO3, MgCO3) у вапняку й глині або вільного оксиду кальцію (CaO) в цементному клінкері.
За правилами Додатка IV Регламенту (EU) 2023/956 та вимогами моніторингу EU ETS, завод має право застосовувати власні лабораторні коефіцієнти (замість консервативних верхніх значень МГЕЗК) лише тоді, коли відбір проб і хімічний аналіз виконані у випробувальній лабораторії, офіційно акредитованій за стандартом ISO/IEC 17025 національним органом НААУ або органом-підписантом угоди про взаємне визнання EA MLA.
Під час фізичного аудиту верифікатор перевіряє чотири критичні лабораторні та метрологічні вузли:
- Атестат акредитації та сфера ISO/IEC 17025: заводська центральна заводська лабораторія (ЦЗЛ) або зовнішня підрядна лабораторія мусить мати чинну акредитацію за ISO/IEC 17025 саме на ті методики випробувань (ДСТУ ISO, EN, ASTM), за якими визначаються вміст вуглецю, вологість, зольність і теплота згоряння кожної партії палива чи карбонатної шихти.
- План відбору проб і збереження архівних зразків: процедура відбору проб із залізничних вагонів чи конвеєрних стрічок має виключати систематичну похибку та забезпечувати репрезентативність партії.
- Метрологічне калібрування засобів вимірювальної техніки (ЗВТ): промислові газові лічильники, турбінні та ультразвукові витратоміри, бункерні дозатори, автомобільні та залізничні ваги повинні мати чинні свідоцтва про калібрування в акредитованих за ISO/IEC 17025 калібрувальних лабораторіях із розрахунком сумарної невизначеності вимірювань (
Uncertainty), що не перевищує допустимий поріг рівня точності (Tier). - Підтвердження нульового коефіцієнта для біомаси за ISCC: якщо цементний завод, сушильний комплекс або котельня заміщує частину вугілля чи природного газу біопаливом (пелети з лушпиння соняшнику, деревна тріска, біометан, альтернативне паливо RDF з біогенною фракцією), списати ці викиди за ставкою
EF_bio = 0можна лише за умови документального підтвердження критеріїв сталості за Директивою RED III (зокрема через сертифікацію ланцюга постачання ISCC та лабораторне визначення біогенної частки вуглецю за методом14C/ EN ISO 21644). Без цього верифікатор зобов'язаний прирівняти спалену біомасу до викопного вугілля!
Побудова системи контролю даних CBAM на базі ISO 14001, ISO 50001 та ISO 9001
Одне з головних нововведень фізичної верифікації у definitive regime полягає в тому, що аудитор перевіряє разом із кінцевими цифрами в таблиці систему управління потоками даних (Data Flow Activities) та систему внутрішнього контролю ризиків (Control System) оператора. Якщо дані про викиди збираються раз на рік в одній незахищеній таблиці Excel, яку веде один інженер-еколог без перехресних звірок із бухгалтерським балансом 1С/SAP, складським обліком та метрологічною службою, верифікатор кваліфікує ризик невідповідності як високий (High Control Risk) і не має права видати беззастережний позитивний висновок.
Найшвидший і економічно виправданий спосіб побудувати надійну архітектуру контролю даних CBAM, яку без зауважень приймають як європейські верифікатори, так і департаменти комплаєнсу покупців у ЄС, полягає в інтеграції трьох міжнародних стандартів менеджменту:
- Система екологічного менеджменту ISO 14001: формує організаційний каркас управління викидами. У межах ISO 14001 закріплюються накази про розподіл відповідальності між головним енергетиком, технологом, метрологом та екологом, реєстр екологічних аспектів, регламент дій у разі виходу з ладу газового лічильника або системи CEMS (процедура заміщення відсутніх даних Data Gap Closure), графік внутрішніх аудитів звітності CBAM та коригувальні дії (CAPA).
- Система енергетичного менеджменту ISO 50001: вирішує найскладніше інженерне завдання CBAM, а саме обґрунтований розподіл природного газу, електроенергії, пари та стисненого повітря між окремими виробничими процесами. Вимоги Розділу 6 стандарту ISO 50001 щодо ідентифікації значущих видів енергоспоживання (SEU), встановлення сублічильників по лініях і ведення енергетичних базових ліній (EnB) ідеально лягають у документацію методики моніторингу CBAM (Monitoring Methodology Documentation, MMD).
- Система управління якістю ISO 9001: забезпечує наскрізну простежуваність партій сировини, напівфабрикатів і готової продукції (розділ 8.5.2) та контроль засобів моніторингу й вимірювань (розділ 7.1.5). Саме процедури вхідного контролю за ISO 9001 зобов'язують відділ закупівель вимагати від кожного постачальника прекурсорів верифікований паспорт
SEE_iразом із сертифікатом якості металу чи хімічної сировини.
Простежуваність прекурсорів (EE_inp) у металургії, хімії та виробництві цементу
Для підприємств другого та третього переділу (трубні заводи, виробники каліброваного прокату, дроту, кріплень, металоконструкцій, а також помольні станції цементу та заводи складних добрив NPK) власні прямі викиди печей відпалу чи сушіння (AttrEm_g) зазвичай становлять лише 8-18% від загального вуглецевого сліду продукції. Решта 82-92% припадає на показник EE_inp, тобто вбудовані викиди закупленої сталевої заготовки, катанки, гарячекатаного рулону, клінкеру чи аміаку.
Якщо на підприємстві не працює система ідентифікації партій за ISO 9001, яка дозволяє документально довести верифікатору, що експортована до Німеччини партія сталевих труб виготовлена саме з електросталеплавильної заготовки комбінату «А» (з верифікованим показником 0,52 т CO2e/т), а не зі змішаного складу, де лежить конвертерна заготовка комбінату «Б» (1,98 т CO2e/т) або продукція без сертифіката CBAM, аудитор зобов'язаний застосувати консервативний підхід і порахувати весь обсяг за найгіршим коефіцієнтом!
| Вимога верифікації CBAM (Регламент (EU) 2023/956) | Первинні інженерні та облікові докази на заводі | Стандарт і елемент інтегрованої системи менеджменту | Типова невідповідність під час аудиту за відсутності системи |
|---|---|---|---|
| Визначення меж установки та виробничих процесів (Annex IV) | Генплан, технологічні схеми PFD/P&ID, перелік джерел викидів і кодів CN | ISO 14001 (розд. 4.3, 6.1.2) + Національний план МЗВ (Закон № 377-IX) | Включення в розрахунок SEE_g викидів котельні опалення офісів або не-CBAM цехів |
| Розподіл палива, тепла та електроенергії на товарні групи (AttrEm_g) | Поцехові комерційні та технічні лічильники газу, пари й кВт-год, баланс тепла | ISO 50001 (розд. 6.3 аналіз енергоспоживання SEU, розд. 6.6 план збору даних) | Спроба розділити загальнозаводський рахунок облгазу пропорційно тоннажу чи виручці |
| Метрологічна достовірність даних активності (Activity Data, AD) | Свідоцтва про калібрування ваг і витратомірів, розрахунок похибки < 1,5-2,5% | ISO 9001 (розд. 7.1.5) + калібрувальні лабораторії за ISO/IEC 17025 (НААУ) | Прострочене калібрування газових коректорів або конвеєрних ваг дозування шихти |
| Лабораторне обґрунтування коефіцієнтів викидів та окиснення (EF, NCV, CC) | Протоколи хімічного аналізу вугілля, коксу, вапняку, брухту, феросплавів | Випробувальні лабораторії з акредитацією ISO/IEC 17025 (EA MLA / НААУ) | Аналіз у неакредитованій заводській лабораторії без валідованих методик відбору проб |
| Облік біогенного палива з нульовим коефіцієнтом (EF_bio = 0) | Масовий баланс біомаси, сертифікати сталості постачальника, аналіз частки 14C | Сертифікація ланцюга постачання за схемою ISCC EU (RED III) + ISO/IEC 17025 | Непідтверджене походження пелет з лушпиння чи тріски; прирівнювання біомаси до вугілля |
| Простежуваність прекурсорів і вхідної сировини (EE_inp) | Партійний облік у ERP, прив'язка плавок постачальника до експортних партій | ISO 9001 (розд. 8.4 контроль постачальників, розд. 8.5.2 ідентифікація та простежуваність) | Знеособлений облік металопрокату чи клінкеру на складі; штрафний дефолт на всю партію |
| Управління збоями вимірювань і внутрішній контроль (Control System) | Матриця ризиків викривлення даних, перехресна звірка бухгалтерії з технологами | ISO 14001 (розд. 9.1 моніторинг, розд. 9.2 внутрішній аудит, розд. 10.2 невідповідності) | Ручні правки у файлі Excel без журналу змін і без процедури заміщення пропусків даних |
Практичний ефект інтеграції ISO 14001, ISO 50001 та ISO/IEC 17025
За досвідом проєктів Еконтроль, підприємства, які об'єднали національний план моніторингу за Законом № 377-IX із процедурами ISO 14001, поцеховим енергообліком ISO 50001 та протоколами акредитованих за ISO/IEC 17025 лабораторій, скорочують тривалість фізичної верифікації CBAM на 40-50%. Така інтеграція захищає контракт від штрафних дефолтних значень і одночасно закриває екологічні анкети європейських банків та корпоративних клієнтів одним пакетом документів.
Покроковий інженерний маршрут підготовки експортера до верифікації CBAM з Еконтроль
Крім чинних шести базових секторів, 12 червня 2026 року Рада ЄС погодила мандат на розширення периметра CBAM на додаткові категорії продукції глибокої переробки сталі й алюмінію (downstream goods) та посилення антиобхідних розслідувань (anti-circumvention). Це означає, що навіть машинобудівним і метизним заводам, чиї коди CN сьогодні стоять на межі Додатка I, доводиться вибудовувати системний облік викидів уже зараз.
Щоб успішно пройти фізичну верифікацію за підсумками 2026 року і надати європейським покупцям юридично захищені звіти до вікна декларування 2027 року, команда інженерів та аудиторів Еконтроль рекомендує пройти шість послідовних технічних етапів:
- Інженерна діагностика кодів CN, меж процесів та статусу покупців (діагностичний аудит): проведіть повну ревізію експортної номенклатури за Додатком I Регламенту (EU) 2023/956, розділіть продукцію на прості та складні товари, звірте зі своїми покупцями в ЄС їхні річні обсяги імпорту щодо порогу 50 тонн і наявність статусу Authorized CBAM Declarant (код Y128).
- Сегрегація енергетичних потоків і метрологічний аудит (ISO 50001 та ISO 9001): відділіть споживання природного газу, вугілля, теплової енергії та електроенергії на виробничих лініях CBAM від допоміжних і не-CBAM підрозділів. Перевірте графіки калібрування всіх комерційних і технологічних лічильників, вагових дозаторів та систем CEMS.
- Закріплення лабораторного контролю сировини й палива за ISO/IEC 17025: переведіть випробування калорійності палива, вмісту вуглецю у феросплавах, брухті та коксі, а також карбонатного складу вапняку й глини до випробувальних лабораторій, акредитованих НААУ. Якщо підприємство має власну ЦЗЛ, розпочніть підготовку до її акредитації за ISO/IEC 17025, а для твердих біопалив налаштуйте підтвердження сталості за стандартом ISCC.
- Розробка Документації методики моніторингу (MMD) та впровадження процедур контролю даних (впровадження систем менеджменту): формалізуйте математичні алгоритми розрахунку
SEE_g, правила обліку прекурсорівEE_inpу ERP-системі за вимогами ISO 9001 і процедури управління ризиками даних та невідповідностями в межах системи екологічного менеджменту ISO 14001. - Реєстрація установки в реєстрі CBAM за статтею 10 і передверифікаційна перевірка (супровід під час аудиту): зареєструйте виробничі майданчики в порталі операторів третіх країн Єврокомісії, зберіть верифіковані паспорти прекурсорів від українських та іноземних постачальників і проведіть внутрішній пре-аудит за стандартом ISO 14064-3 із перевіркою 5% порогу суттєвості.
- Супровід очної верифікації та передача даних уповноваженим декларантам: забезпечте супровід фізичного візиту акредитованого верифікатора на виробництво, отримайте позитивний верифікаційний висновок і зафіксуйте фактичні показники
SEE_gу комерційних специфікаціях на 2027 рік.
Не чекайте моменту, коли європейський імпортер закладе у ваш контракт штрафний дисконт через застосування дефолтних значень Комісії. Зв'яжіться з інженерною командою Еконтроль, щоб провести аудит готовності системи обліку викидів, налаштувати лабораторні протоколи ISO/IEC 17025 та сертифікувати систему менеджменту ISO 14001 до початку ревізії ваших покупців.